 胡志明市 Thuận Giao
項目研究
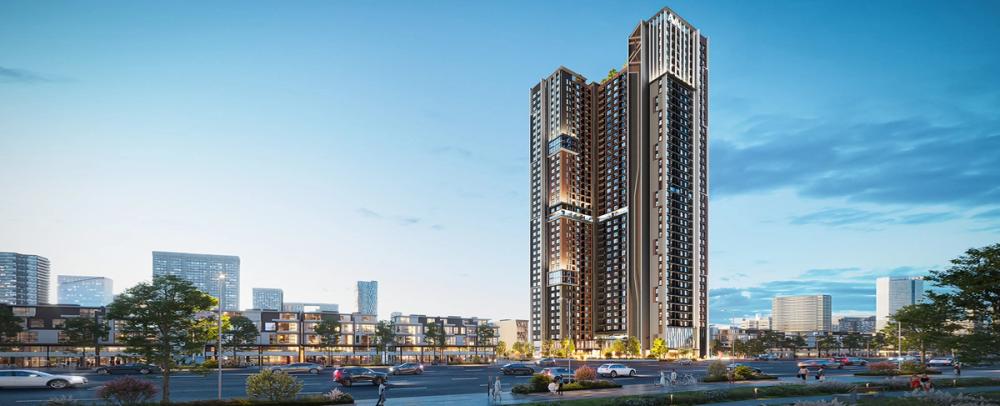
位於 Thuận Giao 的住宅及 officetel 綜合項目。官方項目頁把發展商列為 Tyson An Phú(AVA Group)。
留意:住宅同 officetel 放喺同一項目,買家同租客會先按產品身份、管理費同實際用途定價。即使最細單位總價低,如果 officetel 租約、轉售年期或貸款條件弱過住宅,平價未必可以轉化成流動性。
另一個風險係供應集中。855 個產品交付時會同時爭租客;如果 Thuận Giao 嘅租金升幅追唔上新盤售價,低總價只會降低入場門檻,唔代表租金回報或二手價格自然向上。
了解項目 →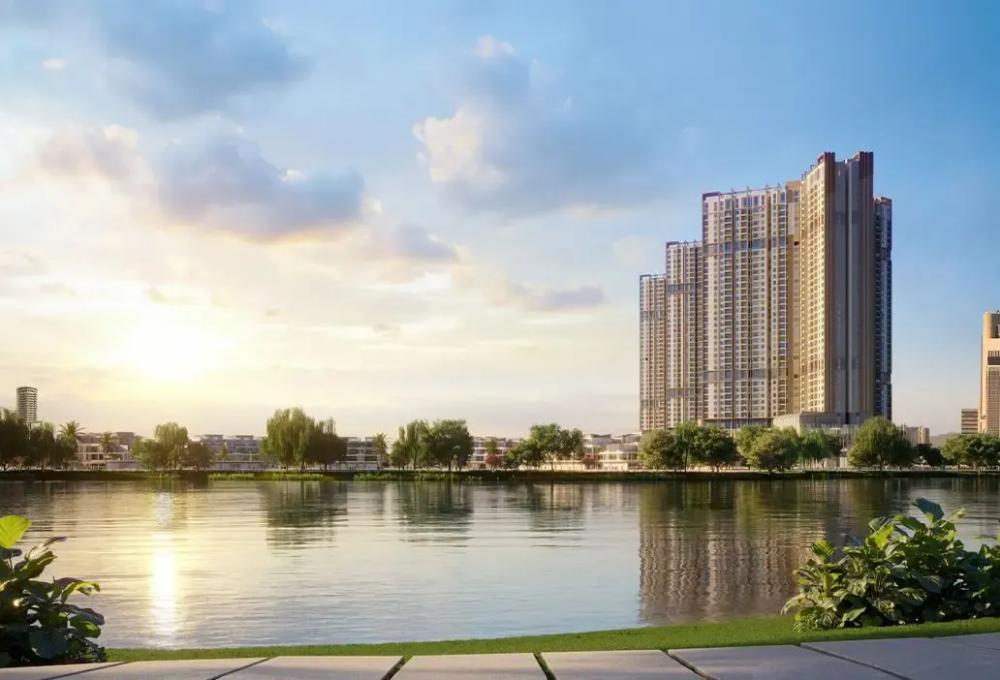 Yên Sở,河內
項目研究
Gamuda 河內 Yên Sở 項目,官方頁面名稱為 Central Residence,介紹使用 Central Park。現階段先研究產品定位與區位,等指定座數資料齊全再比較價錢。
留意:40 億越盾只係最低總價,未有同一面積、樓層同景觀嘅每平方米比較,就可能將「入場價」誤當成折讓。公園景觀可以形成溢價,但普通景觀單位仍然要同 Yên Sở 既有住宅同新供應比較。
如果區內家庭需求只足以消化自住,租務同二手成交深度未必跟得上新盤定價。到時公園及品牌帶來嘅生活質素仍然存在,但未必足以支持投資者想要嘅升值速度。
了解項目 →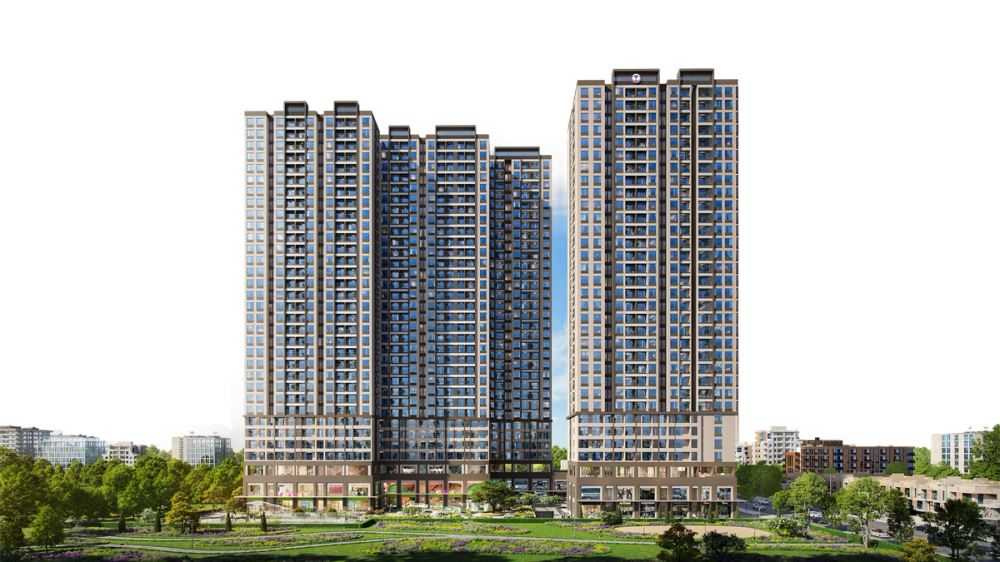 胡志明市 Lái Thiêu
項目研究
位於 Lái Thiêu 的 Happy One 系列住宅項目。項目資料列出約 1,441 個單位,戶型包括 studio 至三房。
留意:項目約 1,441 個產品,交付時同類細戶型會集中招租同放售。即使區內有工作人口,如果租客預算有限,業主之間減租競爭可以好快食走表面回報。
另一個風險係低價產品容易被下一批低首期新盤取代。若交樓後管理、公共空間同實際居住體驗只屬一般,買家冇理由為二手 Happy One Mori 付溢價,低入場價亦未必帶來強退出能力。
了解項目 →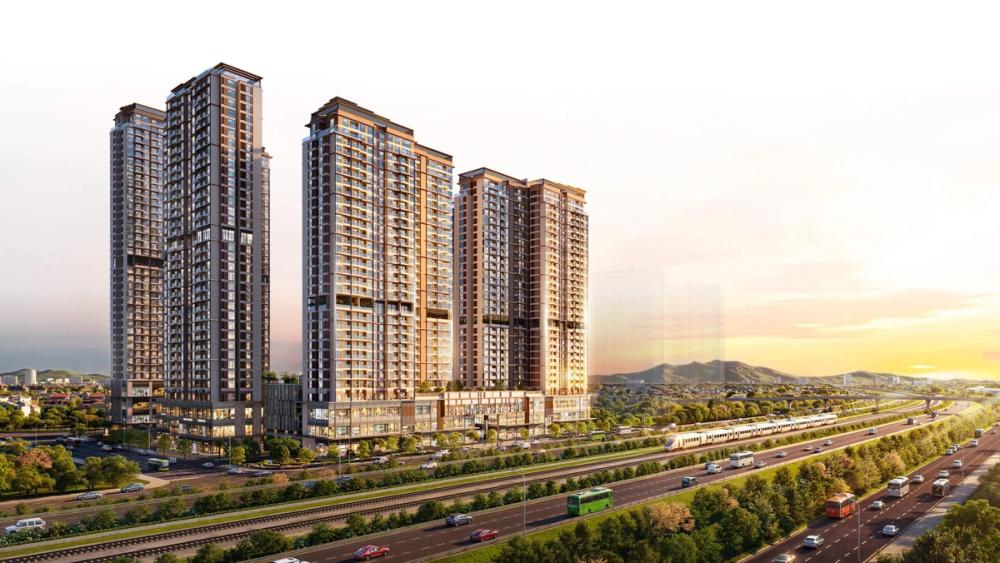 河內市 An Khánh
項目研究
位於河內西部 An Khánh 的住宅項目。項目資料顯示規劃 6 座約 31–40 層大樓,並設獨立停車及配套建築。
留意:75–88 百萬越盾一平方米唔再係純粹用荒地價買未來,買家已經預付咗部分西河內發展預期。如果周邊生活配套同入住人口慢過交樓節奏,價格會先面對現樓租金同空置率嘅檢驗。
六座大樓亦代表交樓期供應集中。若同區現樓或其他新盤價差收窄,買家可以直接揀已經睇到管理同租金數據嘅產品;Imperia Sky Park 嘅樓花折讓一旦消失,投資 thesis 就會弱好多。
了解項目 →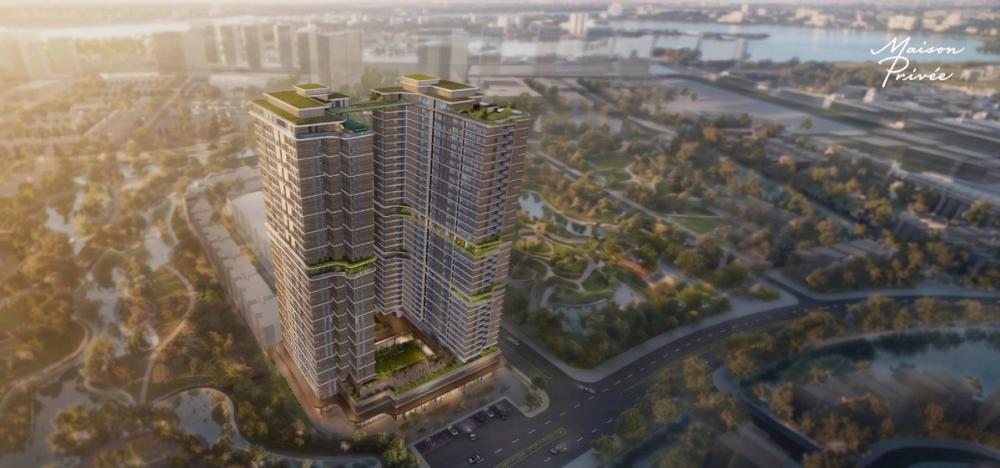 Ciputra/Phú Thượng,河內西湖區
項目研究
CapitaLand 聯同兩間日本發展商打造的 Ciputra 豪宅項目,490伙、98至約400平方米,以私隱、健康設計及成熟國際生活圈作定位。
留意:98 平方米先起步會直接推高最低總價,租客負擔能力未必同售價升幅同步。即使項目夠豪華,投資回報仍然要由 Ciputra 同西湖區嘅真實租金支撐;品牌溢價太高,會變成低 yield 同窄買家群。
項目預計 2029 年先完成,而正式售價仍未公布。如果開售價已按「稀缺地標」定到盡,買家會承擔幾年工程同付款風險,卻未必留有足夠折讓畀二手市場 rerating。
了解項目 →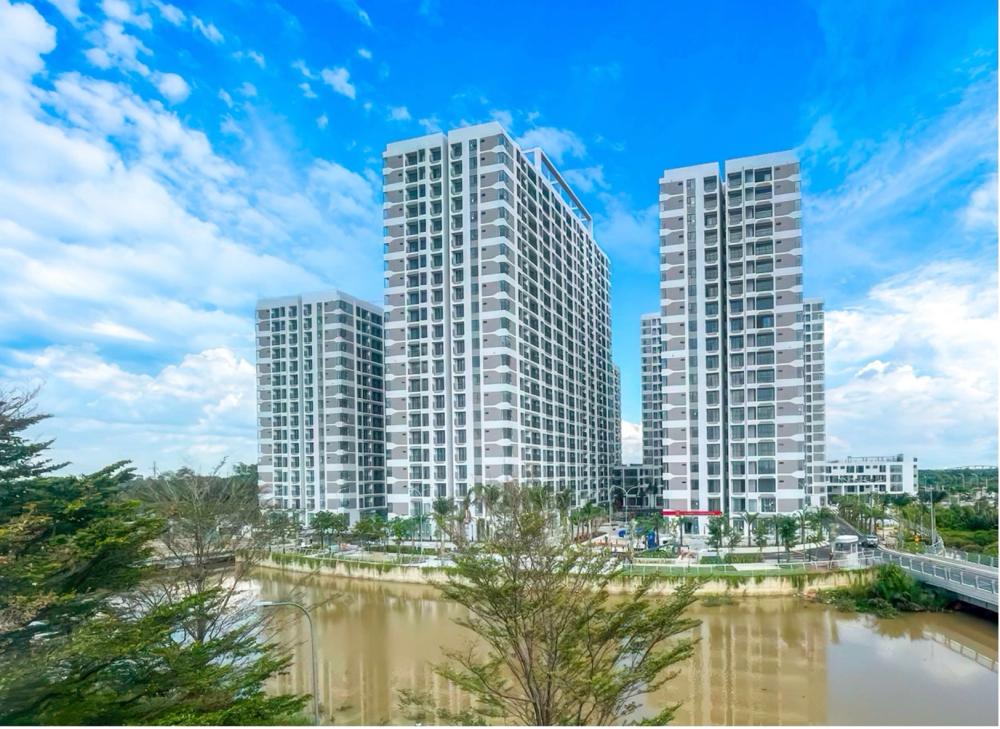 Long Trường,胡志明市(原 Thủ Đức/第九郡生活圈)
項目研究
胡志明市東部 Long Trường 的住宅社區,已有期數交付。研究重點係實物質素、實際租住需求,以及 Gamuda 合作涵蓋嘅指定座數。
留意:MT Eastmark City 最大問題之一係現時租務市場較弱。Long Trường 始終位處東區較外圍,現階段租客需求、租金水平同商業成熟度,都未能同 An Phú、Thảo Điền 或其他較成熟東區相比。所以即使入場門檻較低,現階段亦唔適合單純以高租金回報作為買入理由。
另一個風險係交通改善唔等於居住需求同步增加。Ring Road 3 可以改善 Long Trường 對外連接,但如果落成後租金、入住需求同區內商業活動仍然冇明顯改善,今日同成熟東區之間嘅價格折讓就可能長期存在。
了解項目 →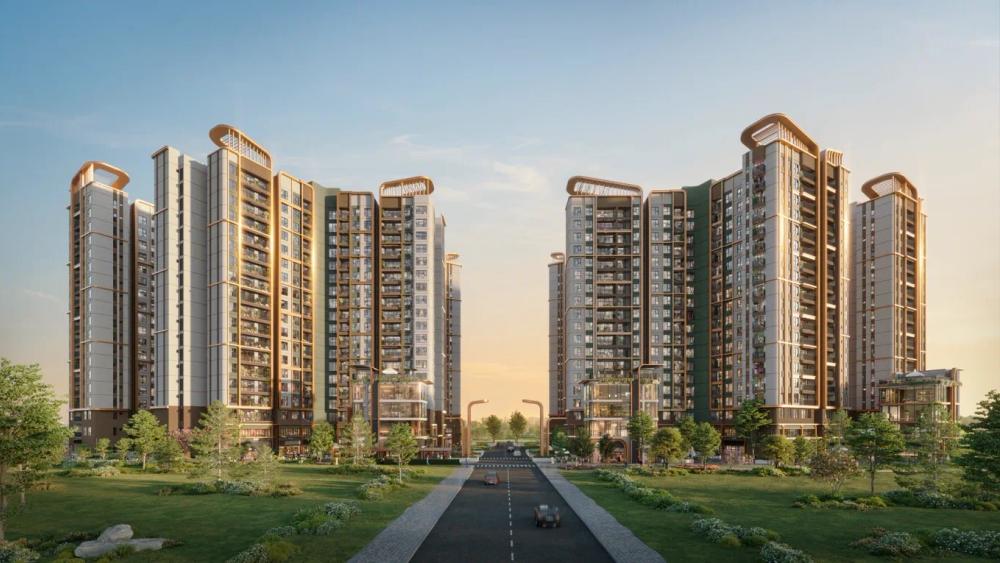 Thuận Giao,胡志明市(原順安/平陽生活圈)
項目研究
Gamuda Land 位於原平陽順安生活圈的新項目,鄰近 AEON Mall、VSIP I 及宋貝高爾夫球場。7.9公頃、6座,研究重點係成熟生活配套能否支持品牌及居住質素溢價。
留意:約6,600萬越盾一平方米仲未含VAT,而且按建築面積計,Norton Park 唔係低價買平陽嘅故事。若實際租金同附近較平現樓差唔多,品牌溢價就會壓低回報;交樓後同一批投資業主一齊放租,亦會考驗需求深度。
最容易買錯嘅係提早付晒未來地鐵嘅溢價。到2029年若交通改善慢過預期,租客仍要面對國道13通勤、車流同噪音。加上樓花期間無租金收入,快速付款嘅折扣要連資金佔用一齊計,唔應只睇海報上最高優惠。
了解項目 →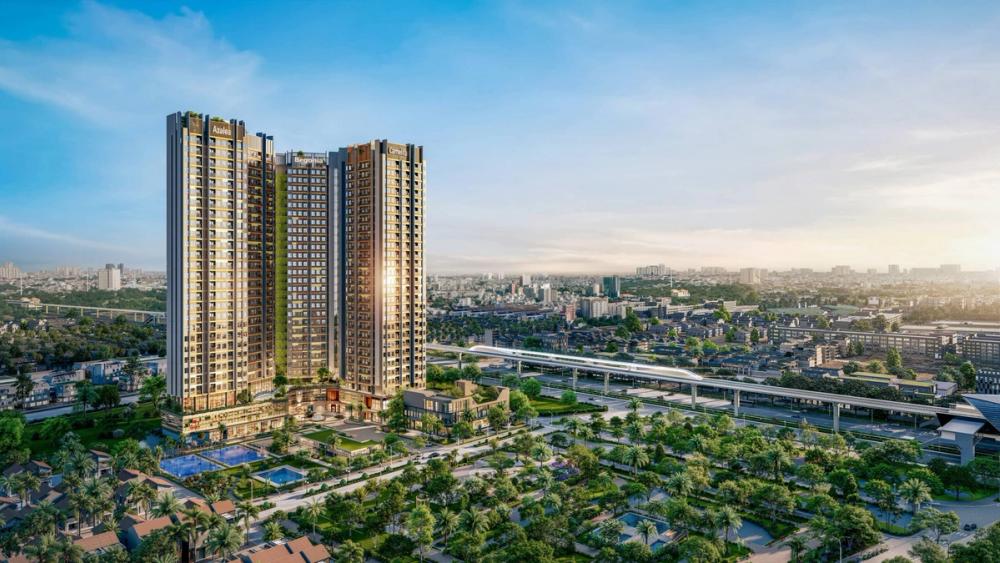 胡志明市 Lái Thiêu/EcoXuân
項目研究
S P Setia 在 EcoXuân 發展的三座住宅項目。官方資料列出用地約 8,628.9 平方米、3 座 27–28 層大樓,預計 2027 年 10 月交付。
留意:最大風險係買家先付咗品牌同環境 premium,但租金同二手市場只當佢係普通 Lái Thiêu 住宅。附近工作人口未必願意為園林、會所同國際品牌支付同比例租金,結果係樓價較高而 yield 更低。
三座大樓同步形成新供應,普通景觀同常規兩房仍然有大量替代品。若交付質素或管理未能拉開差距,Setia Edenia 嘅 premium 就會喺轉售時被壓縮。
了解項目 → 河內市 Hoài Đức/Hinode Royal Park
項目研究
Hinode Royal Park 內 HH3 高層住宅組團,位於河內西部 Hoài Đức。公開資料指項目規劃 4 座、35 層住宅大樓。
留意:整個 Hinode Royal Park 規劃供應量大,而 The Flame Vine 自己亦有約 1,380 伙。若新城人口形成速度慢過交樓,業主會同大量相似兩房、三房競爭,租金同二手價都容易受壓。
項目由 70 平方米起,總價未必如宣傳首期般輕。若外圍位置未成熟,而售價已經按未來 Metro、環路同完整配套定價,買家會同時承擔長等待期同有限現金流,thesis 就只剩基建單一故事。
了解項目 → 興安省 Nghĩa Trụ
項目研究
MIK Group 在 Ocean City 內發展的首個高層住宅分區。官方資料顯示項目用地約 33.68 公頃,第一期規劃 9 座住宅大樓。
留意:Ocean City 最大優點係規模,最大風險亦係規模。未來仍有大量新盤及新分區供應,二手業主唔只同其他業主競爭,仲要同發展商付款優惠、折扣同更新產品競爭。
如果買入嘅只係普通景觀、最常見戶型,交樓後好容易被下一期替代。就算整個新城成功,供應持續增加都可能令租金同二手價升得慢;The Parkland 嘅 thesis 只有喺指定單位具備真正景觀或位置稀缺性時先夠強。
了解項目 → 胡志明市 An Phú/Nam Rạch Chiếc
項目研究
Đất Xanh Group 在 Nam Rạch Chiếc 發展的高端住宅項目。項目資料指用地約 6.7 公頃、12 座大樓及約 3,175 個住宅單位。
留意:全盤 12 座、約 3,175 伙,The Privé 整體並唔稀缺。普通內園景、受遮擋或常規戶型會同同盤大量單位競爭;如果買入價仍包含完整豪宅 premium,轉售時未必有人願意照價接貨。
另一個風險係高售價壓低租金回報。若租客只按 An Phú 同類住宅租金比較,而唔為河景及新樓支付足夠溢價,投資者持有成本會高,價格亦更依賴下一批自住買家。
了解項目 → 河內市 Tây Hồ
項目研究
位於 Tây Hồ 的住宅及酒店綜合項目。官方資料顯示住宅部分只有 154 個單位,並規劃住宅塔、酒店塔及商業平台。
留意:約 179 百萬越盾一平方米起,市場已經預先收取大部分稀缺、景觀同豪宅溢價。入場價愈高,將來買家群愈窄;一旦急售,成交深度未必足以支持宣傳估值。
住宅與酒店配套可以提升體驗,亦可能帶來較高管理及持有成本。如果實際租金不足以支撐售價,而二手買家又唔認同酒店式 premium,154 伙嘅稀缺性只會令成交更少,唔一定令價格更硬。
了解項目 →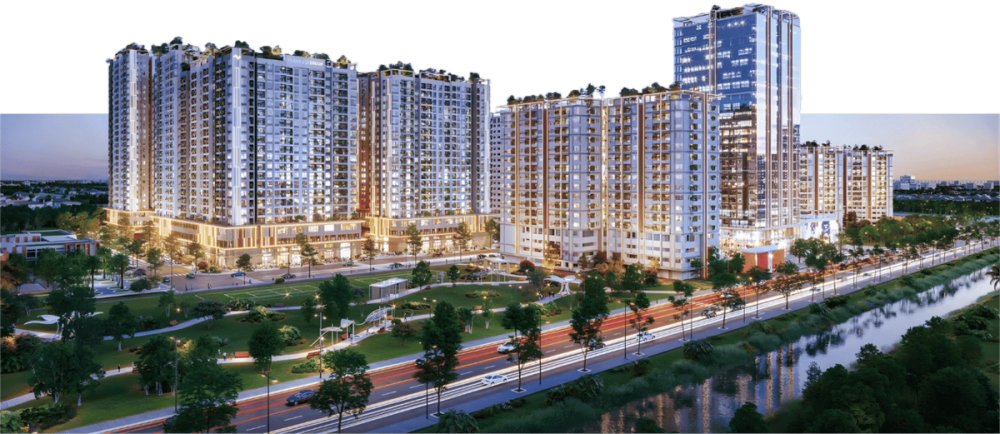 德和(現屬西寧省;原隆安省)
項目研究
位於德和的衛星住宅項目。2026 年省級建設部門文件確認 C1.1 座 447 個樓花單位具備銷售條件。
留意:Đức Hòa 距離核心就業區遠,行政上改屬西寧亦唔會縮短實際通勤。若項目最終主要靠外區投資者買,而本地自住及租務需求接唔上,交樓時會出現大量同質放盤。
低首期同付款優惠容易掩蓋退出問題。當二手業主要同後續新座、發展商折扣及附近土地住宅競爭,30.5 百萬越盾一平方米未必仍然算平;真正會令 thesis 失效嘅係本地人買唔起或唔願意接貨。
了解項目 →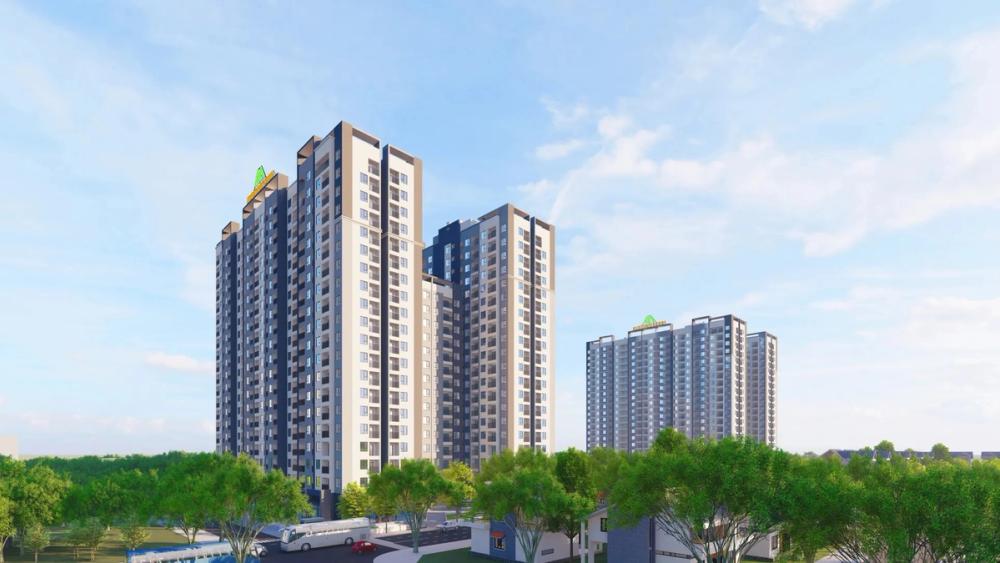 太原省 Phổ Yên
項目研究
位於太原省 Phổ Yên 的高層住宅項目,鄰近 Yên Bình 工業區。項目網站資料指兩座住宅合共約 1,400 個單位。
留意:需求過度依賴工業區係最大風險。企業招聘、外派人數或宿舍政策一變,租客池會即時縮細;而本地租客亦可能繼續選擇更平嘅房屋及服務式住宿,未必為新公寓支付預期租金。
1,400 伙對 Phổ Yên 呢種較細市場唔算少。如果交樓後大量業主同時招租,所謂工業區高回報會被減租競爭打破。流動性亦較依賴當地買家,唔可以用河內住宅嘅轉售速度作假設。
了解項目 →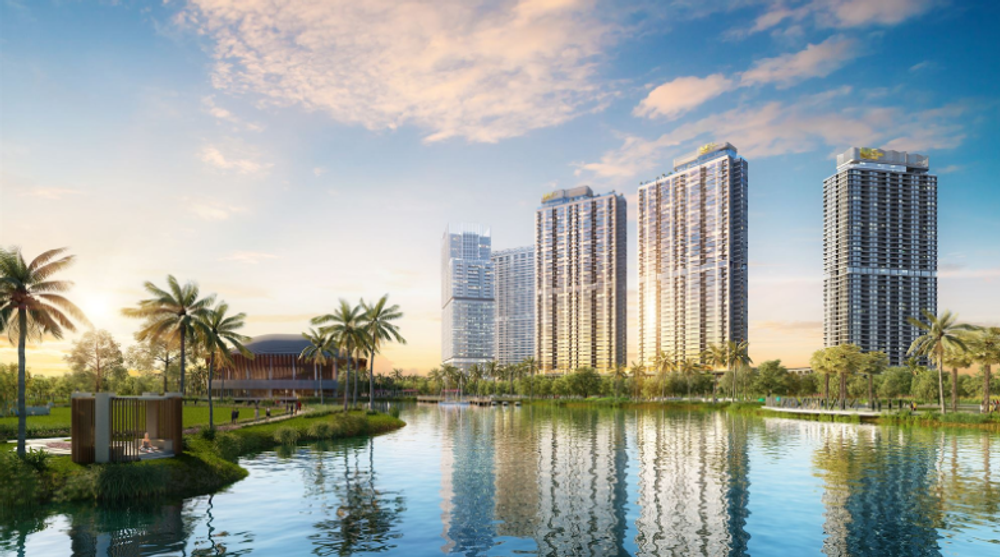 Mễ Trì/Từ Liêm,河內
項目研究
MIK Group 在河內 Mễ Trì/Lê Quang Đạo 交界發展的 Premium 住宅項目。研究時須與 The Matrix One 已有期數分開比較。
留意:約 140–160 百萬越盾一平方米已經係高價,買家一開始就支付 MIK Landmark 系列同「Premium」命名嘅溢價。旁邊舊期 The Matrix One 既係優點,亦係最直接替代品;二手買家可以用兩期真實價差判斷新期值唔值。
如果租金、交付質素或景觀未能支持明顯 premium,價格差會向舊期收窄,而唔係舊期自動追上。普通單位尤其容易輸,因為位置優勢兩期共享,真正可定價嘅只剩產品差異。
了解項目 →